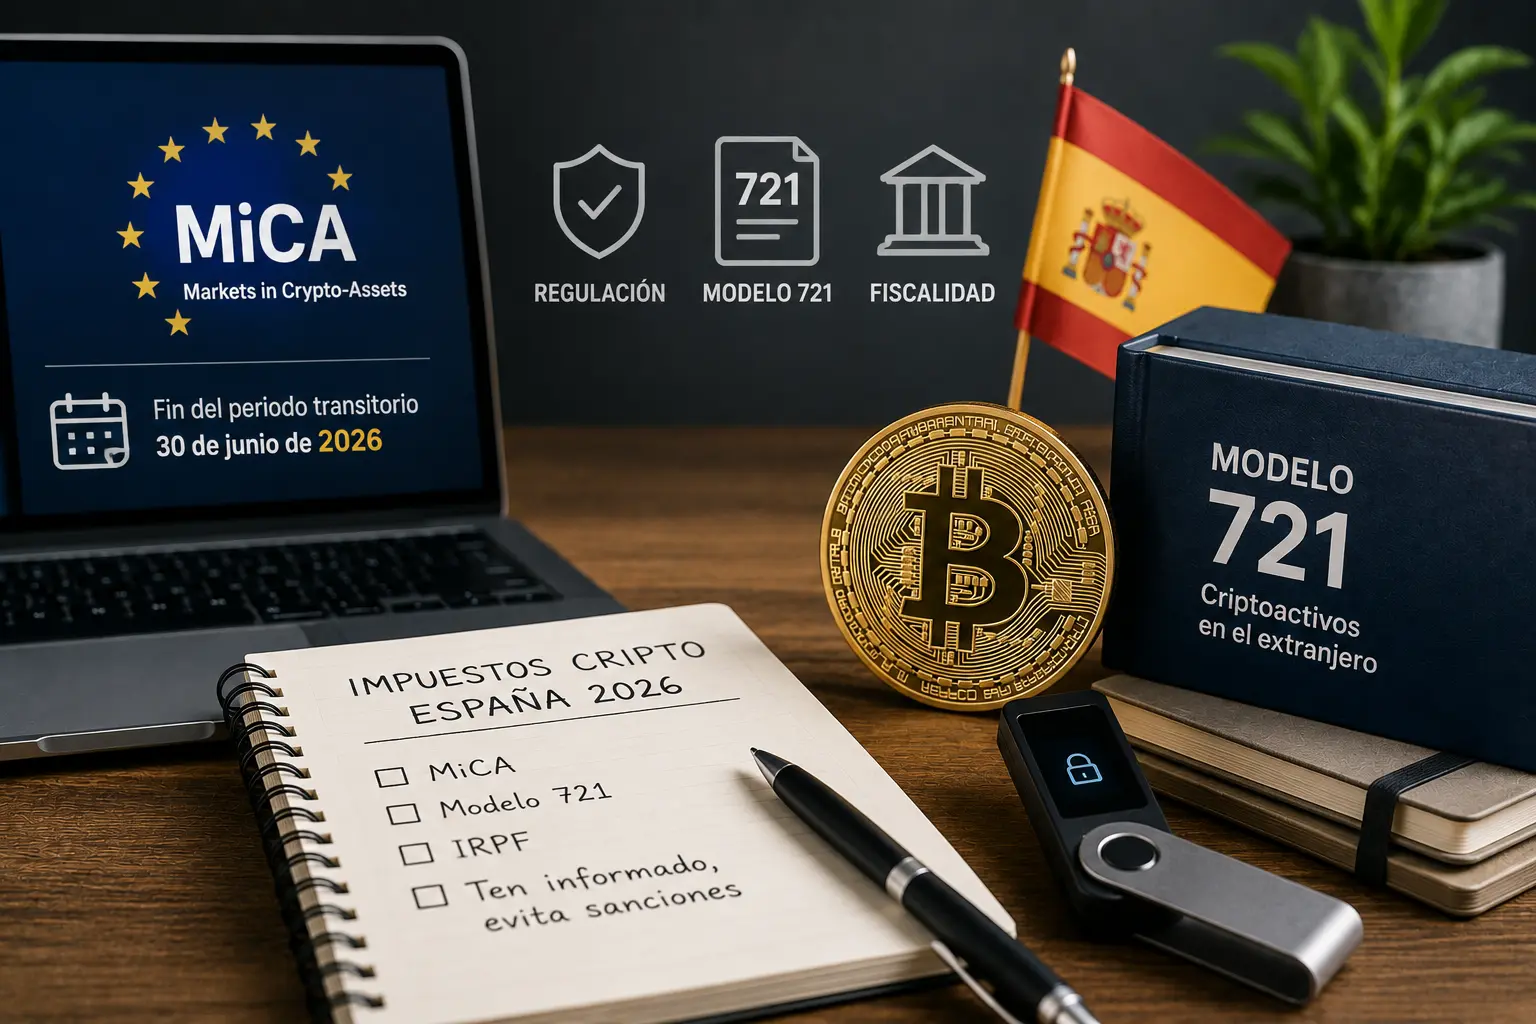
Si tienes Bitcoin o cualquier otra criptomoneda y resides fiscalmente en España, 2026 es un año en el que las reglas del juego se han vuelto mucho más concretas. Entre la aplicación plena del Reglamento MiCA y las obligaciones informativas como el Modelo 721, ya no basta con «tener cuidado»: hay plazos, umbrales y sanciones específicas que conviene conocer.
Este artículo resume lo esencial. No sustituye el asesoramiento de un profesional fiscal, pero sí te da el mapa para saber qué preguntas hacer.
Qué es MiCA y por qué ha cambiado el ecosistema
MiCA (Markets in Crypto-Assets) es el reglamento europeo que regula a los proveedores de servicios de criptoactivos: exchanges, custodios y emisores de stablecoins. Entró en vigor de forma progresiva desde 2024, y el periodo transitorio en España finalizó el 30 de junio de 2026, según recoge la propia Agencia Tributaria.
En la práctica, esto ha significado que muchas plataformas que operaban sin licencia han tenido que dejar de operar en la UE, o han pasado a un modo «solo venta» para quienes ya tenían posiciones abiertas, sin permitir nuevas compras. Las plataformas que sí han obtenido la licencia MiCA (según la CNMV) están obligadas a cumplir requisitos de transparencia, protección al cliente y reservas de capital que antes no existían.
Si usas un exchange, comprobar si tiene licencia MiCA activa dejó de ser opcional: puede ser la diferencia entre operar en una plataforma supervisada o en una que puede desaparecer de la noche a la mañana.
Qué es el Modelo 721 y quién está obligado a presentarlo
El Modelo 721 es una declaración informativa (no un impuesto en sí) para residentes fiscales en España que tienen criptomonedas custodiadas en exchanges no registrados en España, cuando el valor conjunto supera los 50.000 € a fecha 31 de diciembre.
- Solo cuenta la custodia en plataformas extranjeras. Los exchanges registrados en España quedan fuera de esta obligación concreta.
- Las criptomonedas en autocustodia, en tu propia hardware wallet, están exentas de este modelo.
- Se presenta entre el 1 de enero y el 31 de marzo del año siguiente al que se declara, un plazo distinto al de la declaración de la renta.
- No presentarlo cuando corresponde puede acarrear sanciones de entre 300 € y 20.000 €, según el número de datos omitidos, si Hacienda lo requiere. Presentarlo tarde pero por iniciativa propia reduce la sanción mínima.
Esto es independiente de la obligación de declarar las ganancias patrimoniales derivadas de la venta de criptomonedas en el IRPF, que sigue el calendario habitual de la renta (abril-junio).
Por qué esto cambia la forma en que deberías aprender Bitcoin
Durante años, «aprender Bitcoin» significaba entender wallets, claves y comprar en un exchange. En 2026, para cualquier persona en España con una posición relevante, aprender Bitcoin también significa entender qué exchange usa, si tiene licencia MiCA, si supera el umbral del Modelo 721, y qué implicaciones fiscales tiene cada movimiento.
Es la parte menos vistosa del ecosistema, pero es la que más disgustos evita. Un error de configuración de wallet se soluciona, a veces, con un backup. Un error con Hacienda no.
Formarte también significa entender esto
Por eso, en E.G.B. Academia (la formación online que estamos preparando desde Criptonesia) el marco regulatorio y fiscal español no es una nota al pie, es parte del temario. Está en fase beta privada, seleccionando a los primeros 30 aprendices fundadores. Puedes revisar los detalles y reservar tu plaza aquí.
Conclusión
MiCA y el Modelo 721 forman parte del nuevo contexto en el que operan los usuarios de criptomonedas en España.
MiCA afecta principalmente al marco en el que prestan servicios los proveedores de criptoactivos. El Modelo 721, en cambio, puede generar obligaciones de información para determinados residentes que mantienen monedas virtuales situadas en el extranjero.
Conocer estas diferencias no te convierte en experto fiscal, pero sí evita uno de los mayores errores en cripto: actuar sin saber qué obligaciones existen detrás de cada decisión.
Si tu situación incluye cantidades relevantes, varios exchanges, autocustodia, operaciones frecuentes o dudas sobre ejercicios anteriores, lo adecuado es revisar el caso concreto con un asesor fiscal especializado.
Comentarios Recientes